任天堂(7974)は何で稼いでいる?ビジネスモデル・強み・業績を初心者向けに解説
「任天堂といえばゲーム会社」というイメージを持っている人は多いと思います。
Nintendo Switch 2やマリオ、ゼルダなど、商品やキャラクターは知っていても、
「任天堂は具体的に何で稼いでいるの?」
「ゲーム機が売れると、どうやって利益につながるの?」
と聞かれると、意外と説明するのは難しいかもしれません。
任天堂のビジネスを理解するポイントは、ゲーム機だけを見るのではなく、ハード・ソフト・デジタル・IPを一つの仕組みとして見ることです。
この記事では、任天堂のビジネスモデルから過去5年間の業績、Nintendo Switch 2、強み、リスク、財務、株主還元、PER・PBRまで、株初心者にもわかりやすく整理します。
任天堂を3分で理解|この記事の結論
任天堂というと「Nintendo Switchを作っている会社」という印象が強いですが、実際にはゲーム機本体だけで稼いでいる会社ではありません。
ゲーム機を普及させ、その上でゲームソフトやデジタルコンテンツを販売し、さらにマリオなどのIP(キャラクターや作品の知的財産)を映画・テーマパーク・グッズなどへ広げています。
任天堂は、ハードとソフトを一体で展開するゲーム専用機ビジネスを経営の中核としています。(任天堂ホームページ)
この記事のポイント
- 任天堂の収益の中心は「ゲーム機+ゲームソフト」
- マリオやゼルダなど強力なIPを持つ
- Switch 2が今後の業績を左右する重要テーマ
- ハード・ソフト・IPを組み合わせられることが大きな強み
- 一方、新ハードの成否やソフトのヒット状況によって業績が変動するリスクもある
2026年6月末時点で、Nintendo Switchの累計販売台数は1億5,659万台、Nintendo Switch 2は2,368万台となっています。(任天堂ホームページ)
巨大なSwitchユーザー基盤を、今後どこまでSwitch 2へつなげられるかも重要なポイントです。
任天堂はどんな会社?
任天堂は、京都に本社を置く世界的なエンターテインメント企業です。
現在はNintendo Switch 2などのゲーム機だけでなく、マリオ、ゼルダの伝説、どうぶつの森、スプラトゥーンなどのゲームソフトも開発・販売しています。
【表①:任天堂の会社概要】
| 項目 | 内容 |
| 会社名 | 任天堂株式会社 |
| 証券コード | 7974 |
| 上場市場 | 東京証券取引所 プライム市場 |
| 創業 | 1889年9月 |
| 設立 | 1947年11月 |
| 本社 | 京都市南区 |
| 代表取締役社長 | 古川 俊太郎 |
| 事業内容 | 家庭用レジャー機器の製造・販売 |
| 連結社員数 | 8,666名(2026年3月末時点) |
出典:任天堂「会社概要」(任天堂ホームページ)
任天堂の歴史は古く、1889年に創業しました。
現在の任天堂を理解するうえで特に重要なのが、ゲーム機のハードとゲームソフトの両方を自社で手がけていることです。
Nintendo Switch 2というゲーム機を販売するだけではありません。
そのゲーム機で遊ぶマリオやゼルダなどのゲームも供給することで、
ソフトがハードを売り、ハードの普及が次のソフト販売につながる
という関係を作っています。
さらに近年は、映画、映像、テーマパーク、グッズなど、ゲーム以外にもIPとの接点を広げています。
つまり任天堂は、
「ゲーム機を作る会社」ではなく、ゲーム機・ゲームソフト・IPを組み合わせて世界中に娯楽を提供する会社
と考えると理解しやすくなります。
任天堂は何で稼いでいる?
結論からいうと、現在の任天堂の売上の大部分は、Nintendo Switch 2などのゲーム機とゲームソフトを組み合わせたゲーム専用機ビジネスから生まれています。
2026年3月期の売上高は2兆3,130億円でした。
そのうち、
- ゲーム専用機:2兆2,395億円
- IP関連収入等:735億円
となっています。(任天堂ホームページ)
計算すると、ゲーム専用機ビジネスが売上全体の約96.8%を占めています。
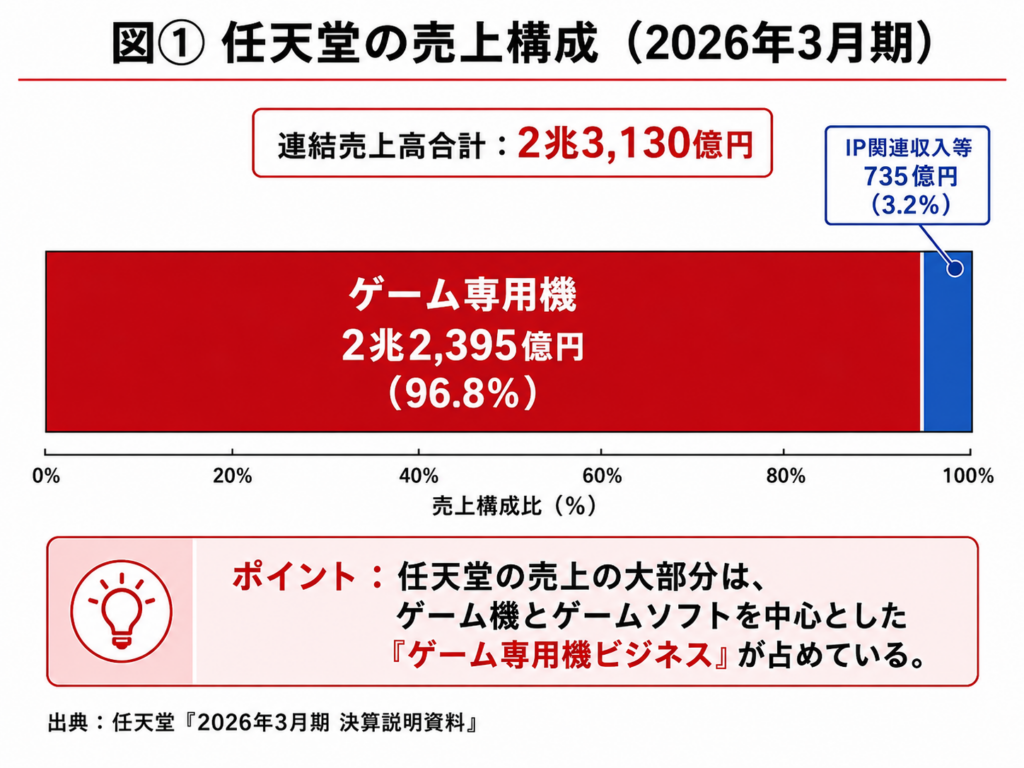
任天堂の売上構成(2026年3月期)
ゲーム専用機 約96.8%
IP関連収入等 約3.2%
出典:任天堂「2026年3月期 決算説明資料」
映画やテーマパークも話題になる任天堂ですが、現時点ではゲームビジネスが圧倒的な収益の中心です。
ゲーム機本体を販売する
まずはNintendo Switch 2やNintendo Switchなどのハードウェアです。
2026年3月期はSwitch 2発売初年度だったため、ゲーム専用機売上高に占めるハードウェアの割合は**66.7%**まで上昇しました。(任天堂ホームページ)
ただし、ゲーム機は一度販売して終わりではありません。
ハードを持つユーザーが増えることで、その後のソフト販売につながります。
ゲームソフト・デジタルでも稼ぐ
ユーザーはゲーム機を購入したあとも、マリオやゼルダなどのゲームソフトを購入します。
さらに現在では、
- ダウンロード版ソフト
- ダウンロード専用ソフト
- 追加コンテンツ
- Nintendo Switch Online
などからも売上が生まれます。
2026年3月期のデジタル売上高は4,076億円、ゲーム専用機のソフト売上高に占めるデジタル売上高比率は**54.6%**でした。(任天堂ホームページ)
なお、このデジタル売上高はソフトウェア売上の一部です。
「ハード+ソフト+デジタル」と別々に足し合わせるものではない点には注意が必要です。
IPをゲーム以外にも広げる
任天堂はマリオなどのIPを、ゲーム以外にも展開しています。
任天堂の「IP関連収入等」には、映像コンテンツ、スマートデバイス向け課金、ロイヤリティ、オフィシャルストアでのグッズ販売などが含まれています。(任天堂ホームページ)
重要なのは、IP関連収入そのものだけではありません。
映画やテーマパークでマリオを知った人がゲームに興味を持ち、ゲームを遊ぶことでさらにIPのファンになる。
この循環を作れることが任天堂の特徴です。
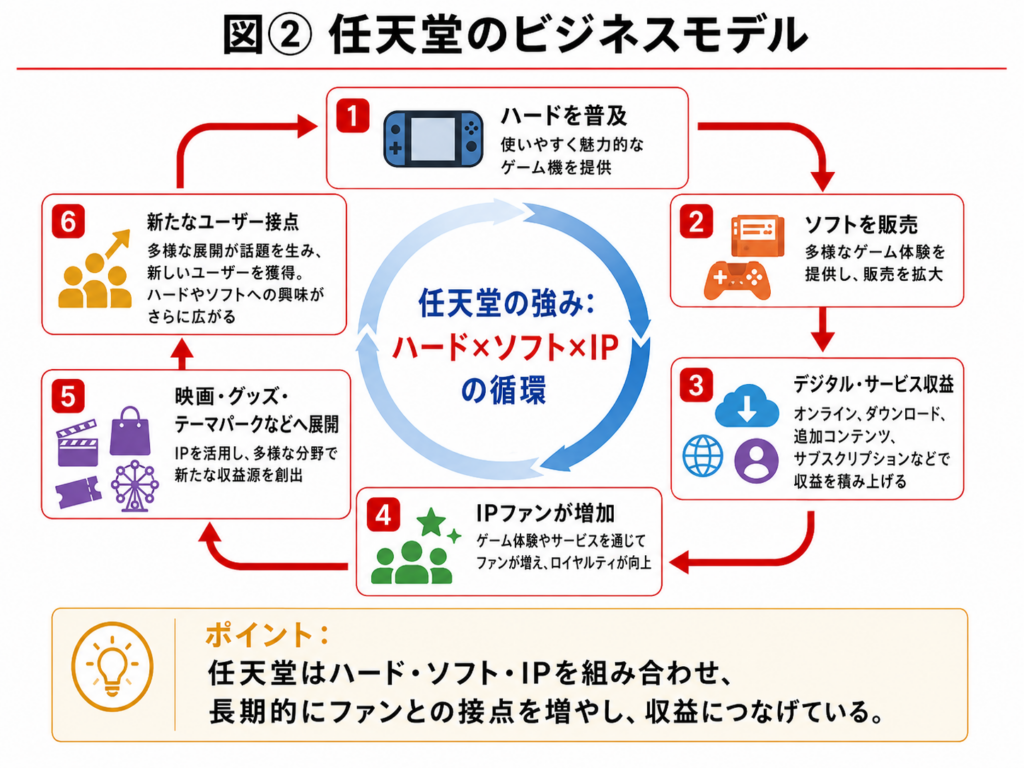
任天堂のビジネスモデル
Nintendo Switch 2などのハードを普及
↓
ゲームソフトを販売
↓
デジタルコンテンツ・サービスを利用
↓
任天堂IPのファンが増える
↓
映画・テーマパーク・グッズなどへ展開
↓
任天堂IPに触れる人が増える
↓
ゲームやハードへの興味につながる
つまり任天堂は、ハード・ソフト・IPを組み合わせながら、長期的にユーザーとの接点を増やしていく会社と考えるとわかりやすいでしょう。
任天堂の業績はどう推移している?
続いて、過去5年間の業績を見てみましょう。
【表②:任天堂の過去5年間の業績推移】
| 決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 | EPS |
| 2022年3月期 | 1兆6,953億円 | 5,927億円 | 4,776億円 | 35.0% | 404.67円 |
| 2023年3月期 | 1兆6,016億円 | 5,043億円 | 4,327億円 | 31.5% | 371.41円 |
| 2024年3月期 | 1兆6,718億円 | 5,289億円 | 4,906億円 | 31.6% | 421.39円 |
| 2025年3月期 | 1兆1,649億円 | 2,825億円 | 2,788億円 | 24.3% | 239.47円 |
| 2026年3月期 | 2兆3,130億円 | 3,601億円 | 4,240億円 | 15.6% | 364.51円 |
※純利益は親会社株主に帰属する当期純利益。
※2022年10月1日の1株→10株の株式分割を考慮したEPS。
出典:任天堂「2026年3月期 有価証券報告書」(任天堂ホームページ)
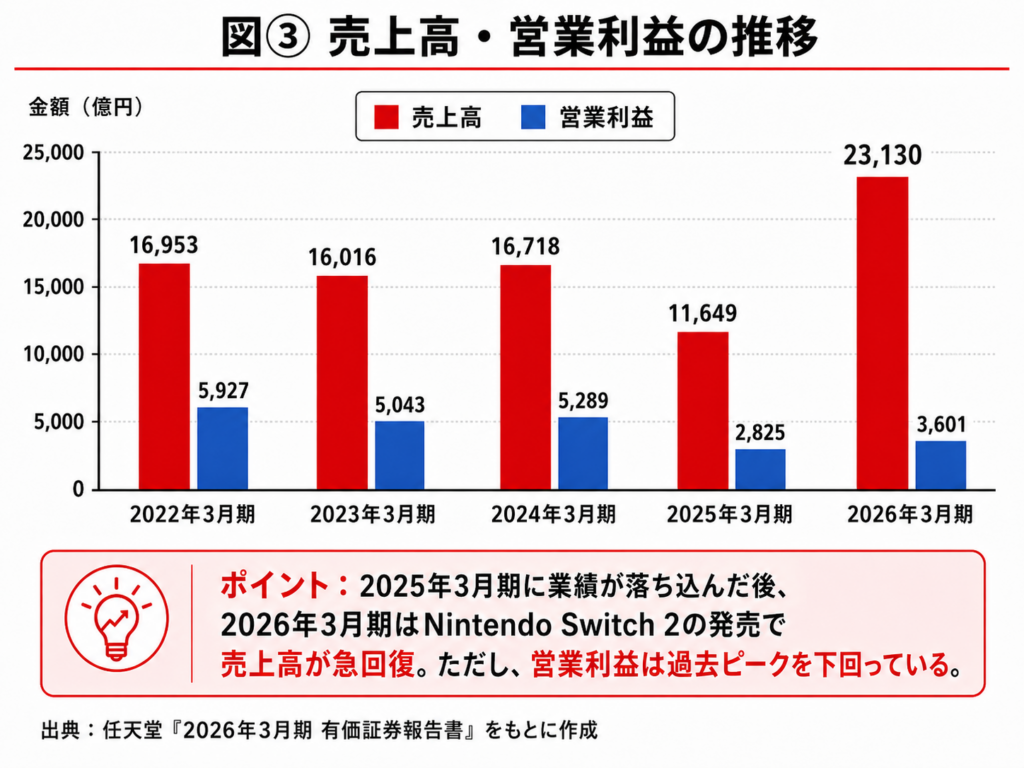
売上高・営業利益の推移(2022年3月期〜2026年3月期)
2022年3月期から2024年3月期までは、売上高が1.6兆円前後、営業利益が5,000億円前後で推移していました。
しかし2025年3月期には、Nintendo Switchの販売減少などによって売上・利益ともに大きく減少します。
Nintendo Switchの2025年3月期販売台数は1,080万台で前期比31.2%減、ソフト販売本数も1億5,541万本で22.2%減となりました。(任天堂ホームページ)
そして2026年3月期には、Nintendo Switch 2が発売されます。
Switch 2は初年度に1,986万台を販売し、売上高は前期比98.6%増の2兆3,130億円まで拡大しました。(任天堂ホームページ)
売上は急増したが、利益率は低下
ここで注目したいのが営業利益率です。
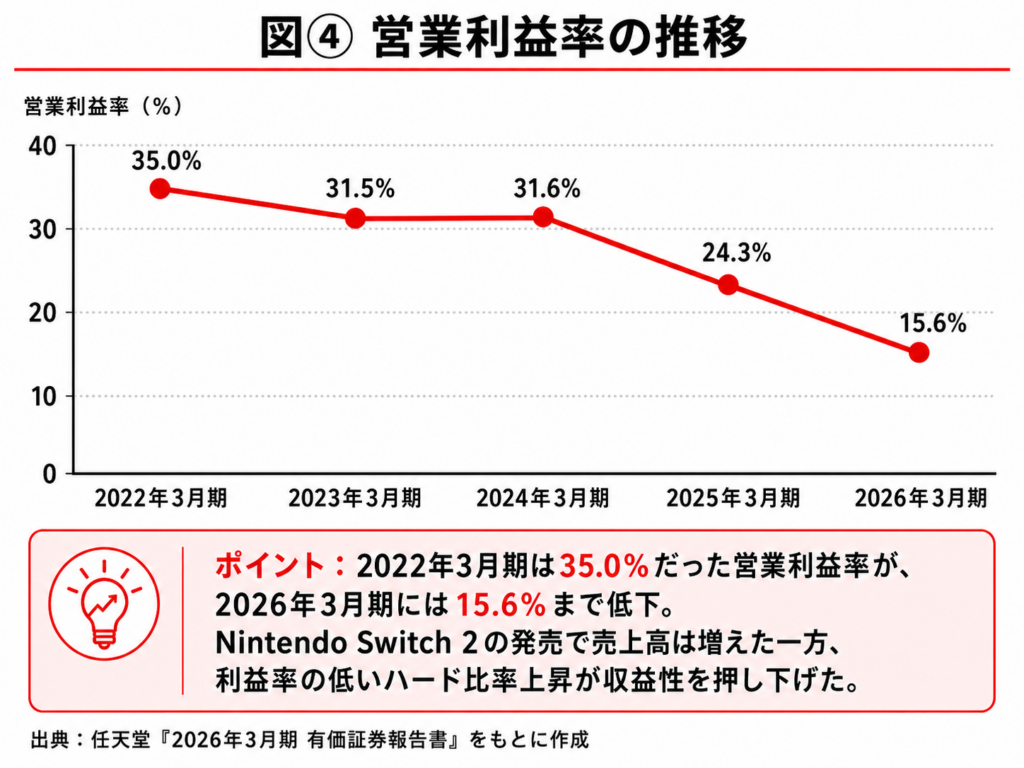
任天堂の営業利益率推移
2022年3月期 35.0%
2023年3月期 31.5%
2024年3月期 31.6%
2025年3月期 24.3%
2026年3月期 15.6%
2026年3月期は売上高がほぼ2倍になった一方、営業利益率は24.3%から**15.6%**へ低下しました。
任天堂によると、ゲーム専用機の売上に占めるハードウェア比率が43.7%から66.7%へ上昇。
売上総利益率も61.0%から39.3%へ低下しました。(任天堂ホームページ)
つまり、
Switch 2発売で売上規模は大きくなったものの、利益率の低いハードの割合が増えた
ということです。
任天堂を見るときは、売上高だけではなく、
ハード販売台数 → ソフト販売本数 → 利益率
まで確認する必要があります。
最新決算はどうだった?
2026年8月6日に発表された2027年3月期第1四半期決算では、売上高は前年同期を下回った一方、営業利益は大幅に増加しました。(任天堂ホームページ)
【表③:任天堂 2027年3月期第1四半期決算】
| 項目 | 2027年3月期1Q | 前年同期比 |
| 売上高 | 5,178億円 | -9.5% |
| 営業利益 | 1,425億円 | +150.5% |
| 営業利益率 | 27.5% | +17.6pt |
| 経常利益 | 2,061億円 | +115.1% |
| 四半期純利益 | 1,474億円 | +53.5% |
出典:任天堂「2027年3月期 第1四半期決算短信」
数字を見ると、
「売上は減っているのに、なぜ営業利益が2.5倍以上になったの?」
と感じるかもしれません。
ここが今回の決算を見る重要なポイントです。
Switch 2は発売2年目へ
第1四半期のNintendo Switch 2販売台数は382万台、ソフト販売本数は946万本でした。
前年同期は発売直後だったため、ハード販売台数は582万台でした。
そのため前年同期比ではハード販売が減少していますが、任天堂は発売2年目のハードとしては初代Switchの普及推移と比較して順調と説明しています。(任天堂ホームページ)
デジタル・IP関連収入も伸びた
第1四半期のデジタル売上高は1,327億円で前年同期比90.0%増。
IP関連収入等も348億円で107.4%増となりました。(任天堂ホームページ)
一方、営業利益が150.5%増えた理由は本業の改善だけではありません。
任天堂は、ソフトウェアの販売構成比上昇に加え、米国IEEPAに基づく関税の還付を売上原価の減額として計上したことも増益要因として挙げています。(任天堂ホームページ)
つまり、
「営業利益が150%増えた=本来の収益力が2.5倍になった」
と単純に考えるのは注意が必要です。
決算では、利益の増減だけでなくなぜ増減したのかを見ることが大切です。
通期予想は据え置き
2027年3月期の会社予想は、
- 売上高:2兆500億円
- 営業利益:3,700億円
- 経常利益:4,300億円
- 純利益:3,100億円
- EPS:268.90円
となっています。(任天堂ホームページ)
Switch 2については、
- ハード:1,650万台
- ソフト:6,000万本
の年間販売を予想しています。(任天堂ホームページ)
Switch 2は今後の成長につながる?
任天堂の今後を考えるうえで、最も重要なテーマの一つがNintendo Switch 2です。
2026年3月期には1,986万台を販売。
さらに2027年3月期第1四半期に382万台を販売し、2026年6月末時点の累計販売台数は2,368万台となりました。(任天堂ホームページ)
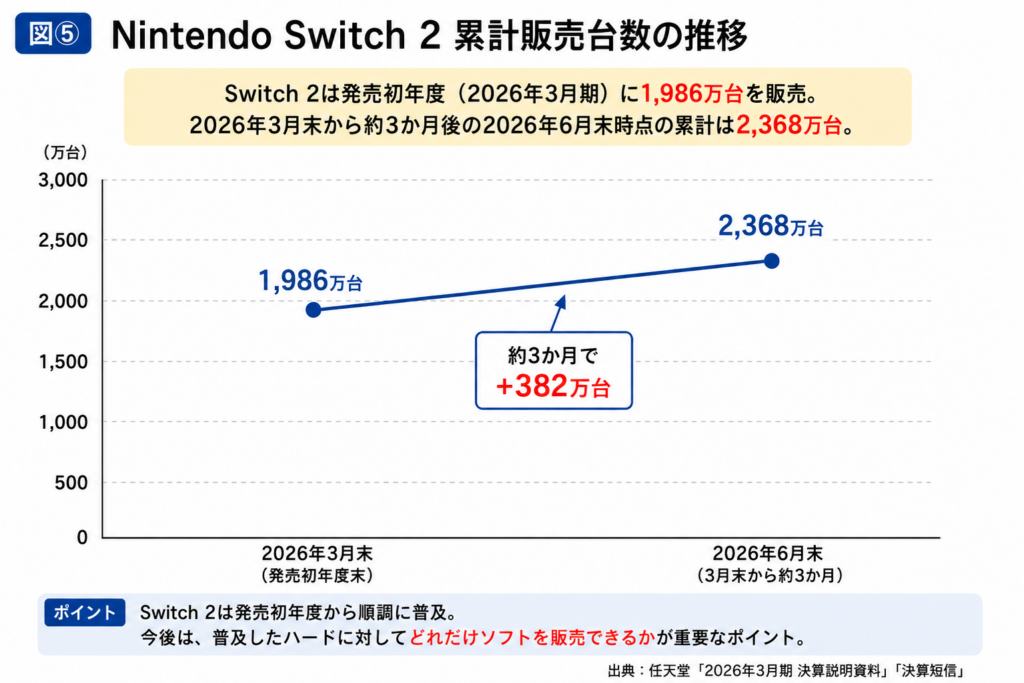
Nintendo Switch 2 累計販売台数
2026年3月末 1,986万台
↓
2026年6月末 2,368万台
現時点ではSwitch 2の普及は順調に進んでいます。
ただし、投資家として重要なのはゲーム機が何台売れたかだけではありません。
2026年3月期はSwitch 2発売によって売上高が大幅に増えましたが、営業利益率は低下しました。
そのため、今後重要になるのは普及したハードに対してどれだけソフトを販売できるかです。
2026年6月末時点で、Nintendo Switch 2ソフトの累計販売本数は5,817万本です。(任天堂ホームページ)
主なタイトルでは、
- マリオカート ワールド:1,539万本
- ドンキーコング バナンザ:478万本
- Pokémon LEGENDS Z-A Nintendo Switch 2 Edition:399万本
- ぽこ あ ポケモン:368万本
となっています。(任天堂ホームページ)
Switchには「長くソフトが売れる」実績がある
Nintendo Switchでは、発売から何年も経過したソフトが現在も販売本数を積み上げています。
2026年6月末時点の累計販売本数は、
- マリオカート8 デラックス:7,153万本
- あつまれ どうぶつの森:5,029万本
- 大乱闘スマッシュブラザーズ SPECIAL:3,814万本
- ゼルダの伝説 ブレス オブ ザ ワイルド:3,406万本
となっています。(任天堂ホームページ)
ハードが普及すると、新しくゲーム機を購入したユーザーが過去の定番ソフトを購入する機会も増えます。
そのため任天堂には、
ハード普及
↓
ユーザー増加
↓
新作・定番ソフト販売
↓
デジタル・サービス利用
↓
利益を積み上げる
という流れがあります。
また、Nintendo SwitchとSwitch 2を合わせた年間プレイユーザー数は、2025年7月〜2026年6月の1年間で約1億3,000万人です。(任天堂ホームページ)
任天堂はNintendo Accountを通じて顧客との関係を維持できていることが、SwitchからSwitch 2へのスムーズな移行を支える土台になっていると説明しています。(任天堂ホームページ)
Switch 2を見るときは、
① ハード販売台数
② ソフト販売本数
③ 営業利益率
の3つをセットで確認したいところです。
任天堂の強みは何?
任天堂の競争力は、大きく4つに整理できます。
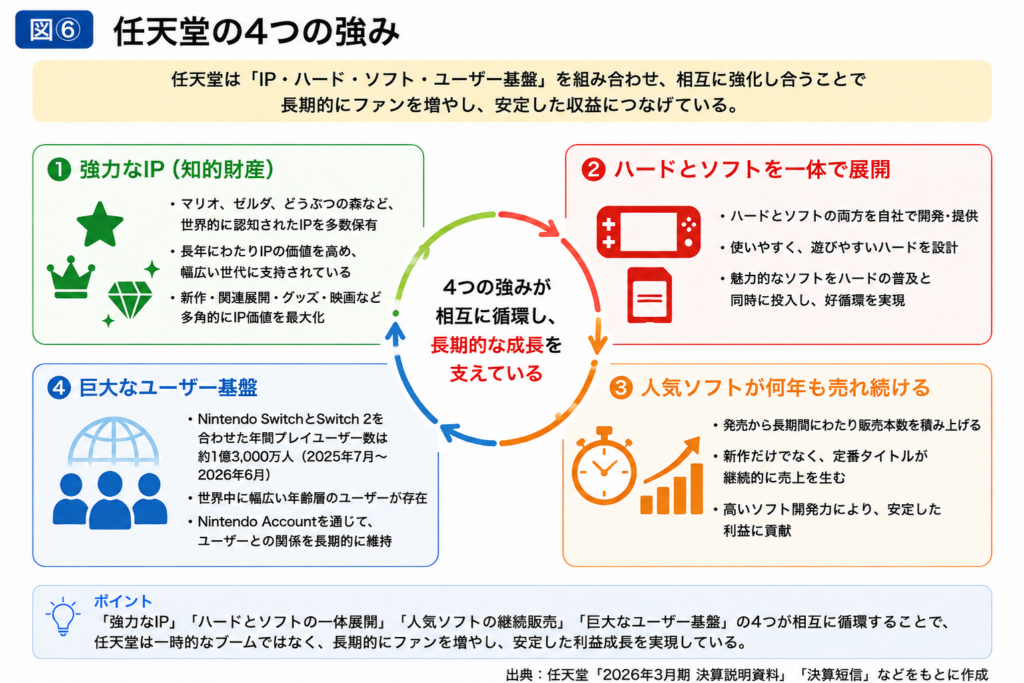
任天堂の4つの強み
強力なIP
×
ハードとソフトを一体で展開
×
長期間売れる定番ソフト
×
世界規模のユーザー基盤
強み① 強力なIP
マリオ、ゼルダの伝説、どうぶつの森、スプラトゥーン、ドンキーコングなど、任天堂は世界的に知られた作品やキャラクターを数多く展開しています。
IPはゲームソフトを販売するだけでなく、
「このゲームを遊びたいからNintendo Switch 2を買う」
というハード購入の理由にもなります。
さらに映画やテーマパーク、グッズへ展開することで、ゲームを遊ばない人にも任天堂を知ってもらう機会を作れます。
強み② ハードとソフトを一体で作れる
任天堂はゲーム機とゲームソフトの両方を自社で展開しています。
そのため、
ソフトがハードを普及させる
↓
ハードの普及が次のソフト販売を生む
という循環を作ることができます。
強み③ 人気ソフトが何年も売れる
任天堂のソフトには、発売後何年にもわたって売れ続ける作品があります。
新作だけではなく、すでに開発を終えた定番タイトルから長期間売上を生み出せることは大きな強みです。
強み④ 巨大なユーザー基盤
年間プレイユーザー数は約1億3,000万人。
Switch時代に築いた巨大なユーザー基盤があるため、Switch 2は完全なゼロからユーザーを集める必要がありません。(任天堂ホームページ)
任天堂の強みは、この4つが別々に存在することではなく、
IP → ソフト → ハード → ユーザー → さらにIP
と相互に強化し合う点にあると考えられます。
任天堂のリスクは?
強みが多い任天堂ですが、当然リスクもあります。
リスク① Switch 2の普及が想定を下回る
任天堂の収益構造では、まずゲーム機を普及させ、その後のソフト販売につなげることが重要です。
Switch 2の普及が想定を下回れば、その後のソフト販売にも影響する可能性があります。
逆にハードが売れても、ソフト販売が伸びなければ高い利益成長にはつながりません。
リスク② ヒット商品を生み出し続ける必要がある
ゲームは作れば必ず売れる商品ではありません。
強力なIPがあっても、すべての新作がヒットする保証はありません。
開発期間の長期化や発売延期もリスクになります。
リスク③ 為替の影響
2026年3月期の任天堂の海外売上高比率は**76.9%**でした。(任天堂ホームページ)
そのため円とドル、ユーロなどの為替変動が業績に影響します。
ただし、円安は海外売上の円換算額を押し上げる一方、海外から調達する部品などのコスト上昇につながる場合もあります。
「円安だから必ずプラス」ではない点に注意が必要です。
リスク④ 部品価格・関税
ゲーム機にはメモリなど多くの部品が必要です。
任天堂は2027年3月期の会社予想に、メモリを中心とした部材価格の高騰や関税の影響として約1,000億円の原価増加要因を織り込んでいます。(任天堂ホームページ)
Switch 2の販売台数だけではなく、ハードの採算も確認する必要があります。
リスク⑤ 消費者の「自由時間」をめぐる競争
任天堂の競争相手はゲーム会社だけではありません。
動画配信、SNS、スマートフォンなども、消費者が余暇を使う選択肢です。
ゲーム市場内の競争だけでなく、娯楽全体でユーザーの時間を獲得できるかも長期的な課題になります。
任天堂の財務は強い?
結論からいうと、任天堂の財務体質はかなり強固です。
2026年6月末時点では、
- 総資産:3兆8,158億円
- 純資産:2兆9,189億円
- 自己資本比率:76.5%
となっています。(任天堂ホームページ)
自己資本比率とは、会社の資産のうち返済する必要のない自己資本でどの程度まかなっているかを見る指標です。
任天堂は総資産の4分の3以上を自己資本が占めています。
現金・預金は1.5兆円超
2026年6月末の現金及び預金は1兆5,440億円。
さらに有価証券を4,238億円保有しています。(任天堂ホームページ)
一方、2026年3月末時点では短期借入金・長期借入金・社債はいずれもなく、借入金等はリース債務約75億円が中心でした。(任天堂ホームページ)
つまり、銀行借入などに大きく依存していません。
本業からもキャッシュを生み出す
2026年3月期のキャッシュフローは、
- 営業CF:+2,897億円
- 投資CF:▲2,100億円
- 財務CF:▲2,497億円
となっています。(任天堂ホームページ)
任天堂は多額の現金を保有しているだけでなく、本業からもキャッシュを生み出しています。
この財務余力は、
- 新しいゲーム機の研究開発
- 大型ソフト開発
- IPへの投資
- 生産体制の確保
- 株主還元
などを行ううえで大きな強みです。
ただし、現金を持っているだけで企業価値が高まるわけではありません。
豊富な資金を将来の利益にどうつなげるかも重要です。
任天堂の配当・株主還元は?
任天堂の株主還元を見るうえで重要なのは、毎年同じ金額を配当する会社ではないという点です。
2026年3月期の年間配当は、
- 中間配当:42円
- 期末配当:177円
- 年間配当:219円
でした。
2027年3月期の年間配当予想は162円です。(任天堂ホームページ)
配当は利益連動型
任天堂は2025年11月に配当方針を変更しました。
現在は、
① 連結営業利益の40%を基準にした金額
または、
② 連結配当性向60%を基準にした金額
のうち、高い方を年間配当金の基準としています。(任天堂ホームページ)
以前は営業利益33%、配当性向50%だったため、株主への利益分配割合は引き上げられました。
2027年3月期の会社予想EPSは268.90円。
年間配当予想162円なので、
162円 ÷ 268.90円 × 100 ≒ 60.2%
となり、配当性向60%に近い水準です。
つまり、前期219円から162円へ減る予想だからといって、単純に「株主還元を弱めた」とは言えません。
利益に連動して配当が動く仕組みだからです。
任天堂を見る場合は、
配当金だけではなく、配当の元になる利益がどう変化するか
まで確認する必要があります。
任天堂株のPER・PBRはどう見る?
ここでは、2026年8月26日の終値8,896円を基準に考えます。株価は日々変動するため、記事を読む時点では最新株価も確認してください。(Yahoo!ファイナンス)
予想PERは約33.1倍
PERは、
株価 ÷ 1株当たり利益(EPS)
で計算します。
任天堂の2027年3月期会社予想EPSは268.90円です。(任天堂ホームページ)
したがって、
8,896円 ÷ 268.90円 ≒ 33.1倍
となります。
2026年8月26日時点の予想PERは約33.1倍です。
ただし、PERが33倍だから「高い」と単純に判断することはできません。
2026年3月期の実績EPSは364.51円でした。
現在の株価を実績EPSで割ると、
8,896円 ÷ 364.51円 ≒ 24.4倍
です。
予想PERが大きく上がる理由の一つは、任天堂が2027年3月期の純利益を前期比26.9%減と予想しているためです。
つまり、
PERが上がった=株価だけが上がった
とは限りません。
分母となる利益予想の変化も確認する必要があります。
PBRは約3.5倍
PBRは、
株価 ÷ 1株当たり純資産(BPS)
で計算します。
2026年6月末の任天堂の自己資本は2兆9,177億円。
発行済株式数から自己株式を除いた株式数をもとに計算すると、BPSは約2,531円です。(任天堂ホームページ)
したがって、
8,896円 ÷ 2,531円 ≒ 3.5倍
となります。
PBRは約3.5倍です。
ただし任天堂には、マリオなどのIP、ブランド、ゲーム開発力、ユーザー基盤など、貸借対照表にそのまま表れにくい価値があります。
そのため、PBRが1倍を超えているから割高と単純に判断するのは適切ではありません。
予想配当利回りは約1.8%
年間配当予想162円を株価8,896円で割ると、
162円 ÷ 8,896円 × 100 ≒ 1.82%
となります。
2026年8月26日時点の予想配当利回りは**約1.8%**です。
まとめると、
- 株価:8,896円
- 予想PER:約33.1倍
- PBR:約3.5倍
- 予想配当利回り:約1.8%
となります。
任天堂のバリュエーションで重要なのは、現在の数字だけではなく、
Switch 2普及
↓
ソフト販売増加
↓
利益率改善
↓
EPS成長
という将来の利益成長をどこまで見込むかです。
今後チェックしたいポイント
任天堂の今後を見るうえでは、特に次の5つを確認したいです。
① Switch 2の販売台数
2027年3月期の会社予想は1,650万台です。(任天堂ホームページ)
第1四半期は382万台でした。
ただし、ゲーム機は年末商戦など季節性が大きいため、単純な進捗率だけで判断するのではなく、会社予想に対して普及ペースが順調かを見る必要があります。
② Switch 2ソフト販売本数
2027年3月期の会社予想は6,000万本です。(任天堂ホームページ)
ハードが売れてもソフトが売れなければ、利益成長にはつながりにくくなります。
③ 営業利益率
Switch 2発売初年度はハード比率上昇により利益率が低下しました。
今後ソフトやデジタル販売が増えることで、営業利益率が改善するか注目です。
④ 新作・定番ソフト
新作の大型タイトルがハード販売を後押しできるか。
同時に、マリオカートなどの定番作品が長期間売れ続けるかも重要です。
⑤ IP関連収入
現時点ではゲーム事業が圧倒的に大きいですが、映画やテーマパーク、グッズなどが今後どこまで成長するかも確認したいところです。
すべてを見るのが難しい場合は、
Switch 2販売台数
↓
Switch 2ソフト販売本数
↓
営業利益率
の3つだけでも追っておくと、任天堂の成長が利益につながっているかを確認しやすくなります。
まとめ
任天堂の中長期投資での評価
ここまでの分析をもとに、任天堂を5つの項目で整理します。
| 評価項目 | 評価 |
| 成長性 | ★★★★☆ |
| 競争優位性 | ★★★★★ |
| 財務安全性 | ★★★★★ |
| 株主還元 | ★★★★☆ |
| バリュエーション | ★★★☆☆ |
| 中長期投資での評価 | ★★★★☆ |
中長期投資での評価:★★★★☆(4 / 5)
任天堂は、強力なIP、ハードとソフトを一体で展開できるビジネスモデル、1億人を超えるユーザー基盤、そして強固な財務体質を持っています。
中長期では、Nintendo Switch 2の普及に加えて、ソフト販売やデジタル売上、IP展開が利益成長につながるかが重要です。
一方、現在はSwitch 2の普及期であり、ハード販売増加がそのまま高い利益率につながるわけではありません。
また、2026年8月26日時点の予想PERは約33倍となっており、将来の成長に対する一定の期待が株価に織り込まれていると考えられます。
そのため、企業としての競争力や財務には高い評価をつけつつ、今後の利益成長と株価水準も確認する必要があることから、中長期投資での評価は5段階中4としました。
今回の記事のポイントを改めて整理すると、
- 任天堂の収益の中心はゲーム専用機ビジネス
- ハード・ソフト・IPを組み合わせられることが大きな強み
- Switch 2は順調に普及している
- 今後はソフト販売と利益率改善が重要
- 財務体質は強固で、株主還元も強化されている
- 新ハード、ヒット作品、為替、部品価格などのリスクがある
- バリュエーションでは将来の利益成長をどう評価するかが重要
任天堂の強みは、単に「マリオが人気だから」ではありません。
IP・ハード・ソフト・ユーザー基盤を組み合わせ、相互に成長させられること
が大きな競争力です。
今後の決算では、Switch 2が何台売れたかだけを見るのではなく、
Switch 2の普及
↓
ソフト販売
↓
営業利益率
までセットで確認すると、任天堂の成長をより深く理解できます。
任天堂は知名度の高い会社ですが、企業分析という視点で見ると、ハードの世代交代、ソフト販売、IP活用、財務、株主還元など、さまざまな要素がつながっている企業です。
この記事が、任天堂を「商品」ではなく「企業」として理解するきっかけになれば幸いです。
※「中長期投資での評価」は、事業内容・業績・財務・株主還元・バリュエーションなどをもとにした当ブログ独自の評価です。特定の株式の購入・売却を推奨するものではありません。投資判断はご自身の責任で行ってください。
主な参考資料
- 任天堂株式会社「2027年3月期 第1四半期決算短信」
- 任天堂株式会社「2027年3月期 第1四半期 決算説明資料」
- 任天堂株式会社「2026年3月期 決算短信」
- 任天堂株式会社「2026年3月期 決算説明資料」
- 任天堂株式会社「2026年3月期 有価証券報告書」
- 任天堂「ゲーム専用機販売実績」
- 任天堂「主要タイトル販売実績」
- 任天堂「会社概要」
- 任天堂「経営方針・配当金」
- 株価:Yahoo!ファイナンス(2026年8月26日終値)
コメント